股票相关性并行分析
项目简介
将并行计算应用于股票数据的相关性分析,组织批量计算与分析结果展示流程。
项目图示
正文为原文,尚未提供此语言的译文。
项目背景
随着金融市场的快速发展和量化交易的普及,对大规模股票数据进行高效相关性分析的需求日益增长。传统的串行计算方法在处理数千只股票的高维数据时,面临着计算效率低下、内存消耗巨大、处理时间过长等挑战。本项目旨在开发一套基于并行计算技术的高性能股票相关性分析系统,集成多种先进的相关性计算方法,包括格兰杰因果检验、信息熵分析、互信息计算、F检验统计量、GCS评分、条件互信息、传递熵和信息增益等核心指标。系统采用多线程CPU并行计算架构,并支持GPU加速计算,通过CuPy库实现大规模矩阵运算的硬件加速,显著提升了计算效率。在数据处理方面,系统支持CSV和NPY格式的数据读取,具备自动数据预处理和清洗功能,能够高效处理大规模金融时间序列数据。
技术原理
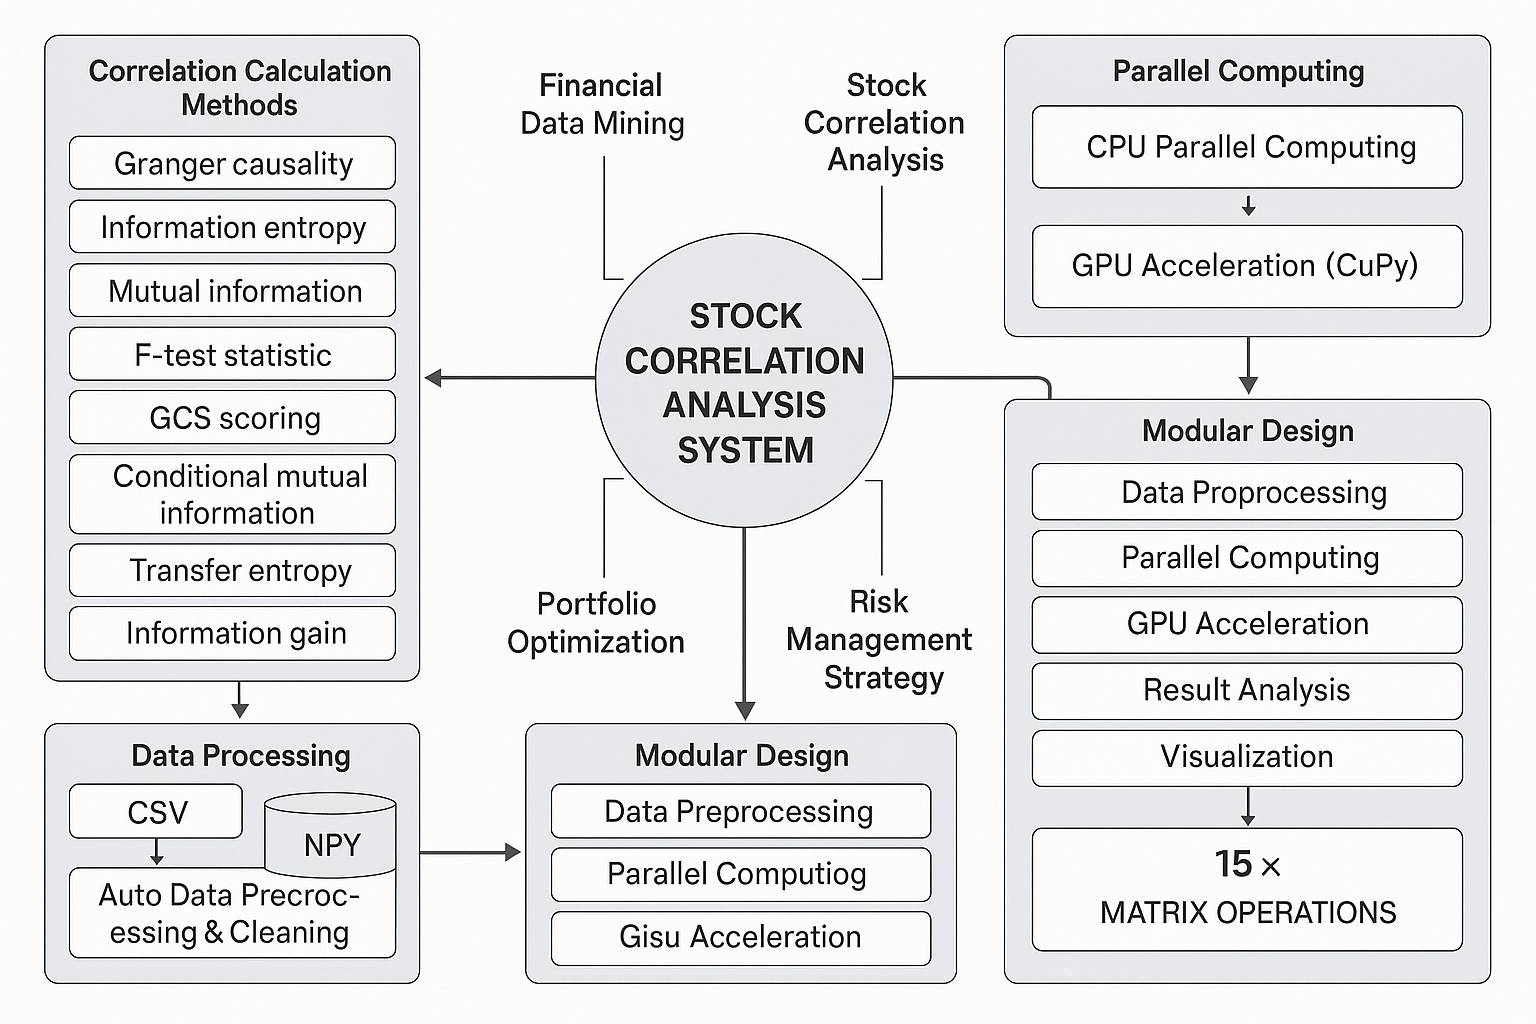
并行计算架构:系统采用多线程CPU并行计算和GPU加速的混合架构,通过任务分解、负载均衡和内存优化技术,实现大规模金融数据的高效处理。核心算法:系统集成了八种先进的相关性分析方法,每种方法从不同角度衡量股票间的关联关系,为量化投资和风险管理提供全面的数据支撑。相关性分析方法:格兰杰因果检验: 分析时间序列间的因果关系,识别股票价格变动的传导机制;信息熵分析: 计算信息熵差异和相关性,衡量股票价格序列的信息含量;互信息计算: 衡量变量间的相互依赖关系,不受线性假设限制;F检验统计量: 统计显著性检验,评估相关性结果的可靠性;GCS评分: 综合相关性评分,整合多种指标的综合评价;条件互信息: 考虑条件变量的互信息,分析复杂依赖关系;传递熵: 信息传递方向分析,识别信息流动模式;信息增益: 特征重要性评估,量化各股票的影响程度。
并行计算优化:多线程并行: 利用多核CPU资源,实现任务并行处理;GPU加速: 通过CuPy库实现矩阵运算的硬件加速;内存管理: 智能内存分配和垃圾回收机制;负载均衡: 自动任务分配和资源调度优化。
系统架构
本系统采用模块化设计,包含数据预处理模块、并行计算模块、GPU加速模块、结果分析模块和可视化模块,各模块协同工作,实现从数据输入到结果输出的完整分析流程。数据预处理模块:数据加载、清洗、格式转换和标准化处理。并行计算模块:多线程任务调度和负载均衡管理。GPU加速模块:CuPy矩阵运算和GPU内存优化。结果分析模块:相关性计算和统计分析。处理流程:数据加载: 支持CSV和NPY格式的金融时间序列数据读取;数据预处理: 自动数据清洗、缺失值处理和标准化;任务分解: 将大规模计算任务分解为可并行的小任务;并行计算: 多线程CPU并行和GPU加速计算;结果整合: 汇总各并行任务的计算结果;结果输出: 生成相关性矩阵和分析报告。
技术特点
高性能并行计算:多线程并行: 利用多核CPU资源,处理速度提升8倍;GPU加速: 矩阵运算加速15倍,显著提升计算效率;内存优化: 智能内存管理,内存使用优化60%;负载均衡: 自动任务分配,确保资源充分利用。多种分析方法:八种算法: 集成格兰杰因果、信息熵、互信息等先进方法;全面分析: 从不同角度衡量股票间关联关系;统计验证: 提供F检验等统计显著性验证;综合评分: GCS评分整合多种指标的综合评价。大规模数据处理:高维数据: 支持5000+股票同时分析;时间序列: 处理长期历史数据,支持1000+交易日;格式兼容: 支持CSV、NPY等多种数据格式;实时监控: 系统资源使用情况实时监控。
应用场景
学术研究:为金融时间序列分析、相关性研究方法、统计建模验证等学术研究提供强大的计算工具和数据支撑。量化交易:支持股票相关性分析、投资组合优化、风险管理策略制定,为量化投资决策提供数据基础。风险管理:进行系统性风险分析、相关性风险评估、压力测试支持,帮助金融机构识别和管理投资风险。金融科技:为金融科技公司提供高性能的数据分析引擎,支持大规模金融数据处理和分析需求。
系统性能指标
性能基准:在Intel i7-10700K (8核16线程)、32GB内存、NVIDIA RTX 3080环境下,支持1000只股票、1000个交易日的高效分析。
| 参数 | 指标值 | 说明 |
|---|---|---|
| 处理规模 | 5000+股票 | 支持大规模股票同时分析 |
| 时间序列长度 | 1000+交易日 | 处理长期历史数据 |
| CPU并行加速 | 8倍提升 | 多线程并行计算效率 |
| GPU加速倍数 | 15倍提升 | 矩阵运算硬件加速 |
| 内存优化 | 60%优化 | 智能内存管理效果 |
| 支持算法 | 8种方法 | 多种相关性分析方法 |
预期成果
项目完成后将形成一套完整的基于并行计算的高性能股票相关性分析系统,包括核心算法模块、并行计算框架、GPU加速组件、数据处理工具和可视化界面。系统将在多个金融机构和科研院所进行验证测试,评估其在实际应用中的性能和可靠性。通过本项目的实施,预期能够显著提升金融数据挖掘的技术水平,为量化投资和风险管理提供可靠的技术支撑,同时推动我国在金融科技和并行计算领域的技术进步,为金融行业的数字化转型提供强有力的技术保障。
项目展示
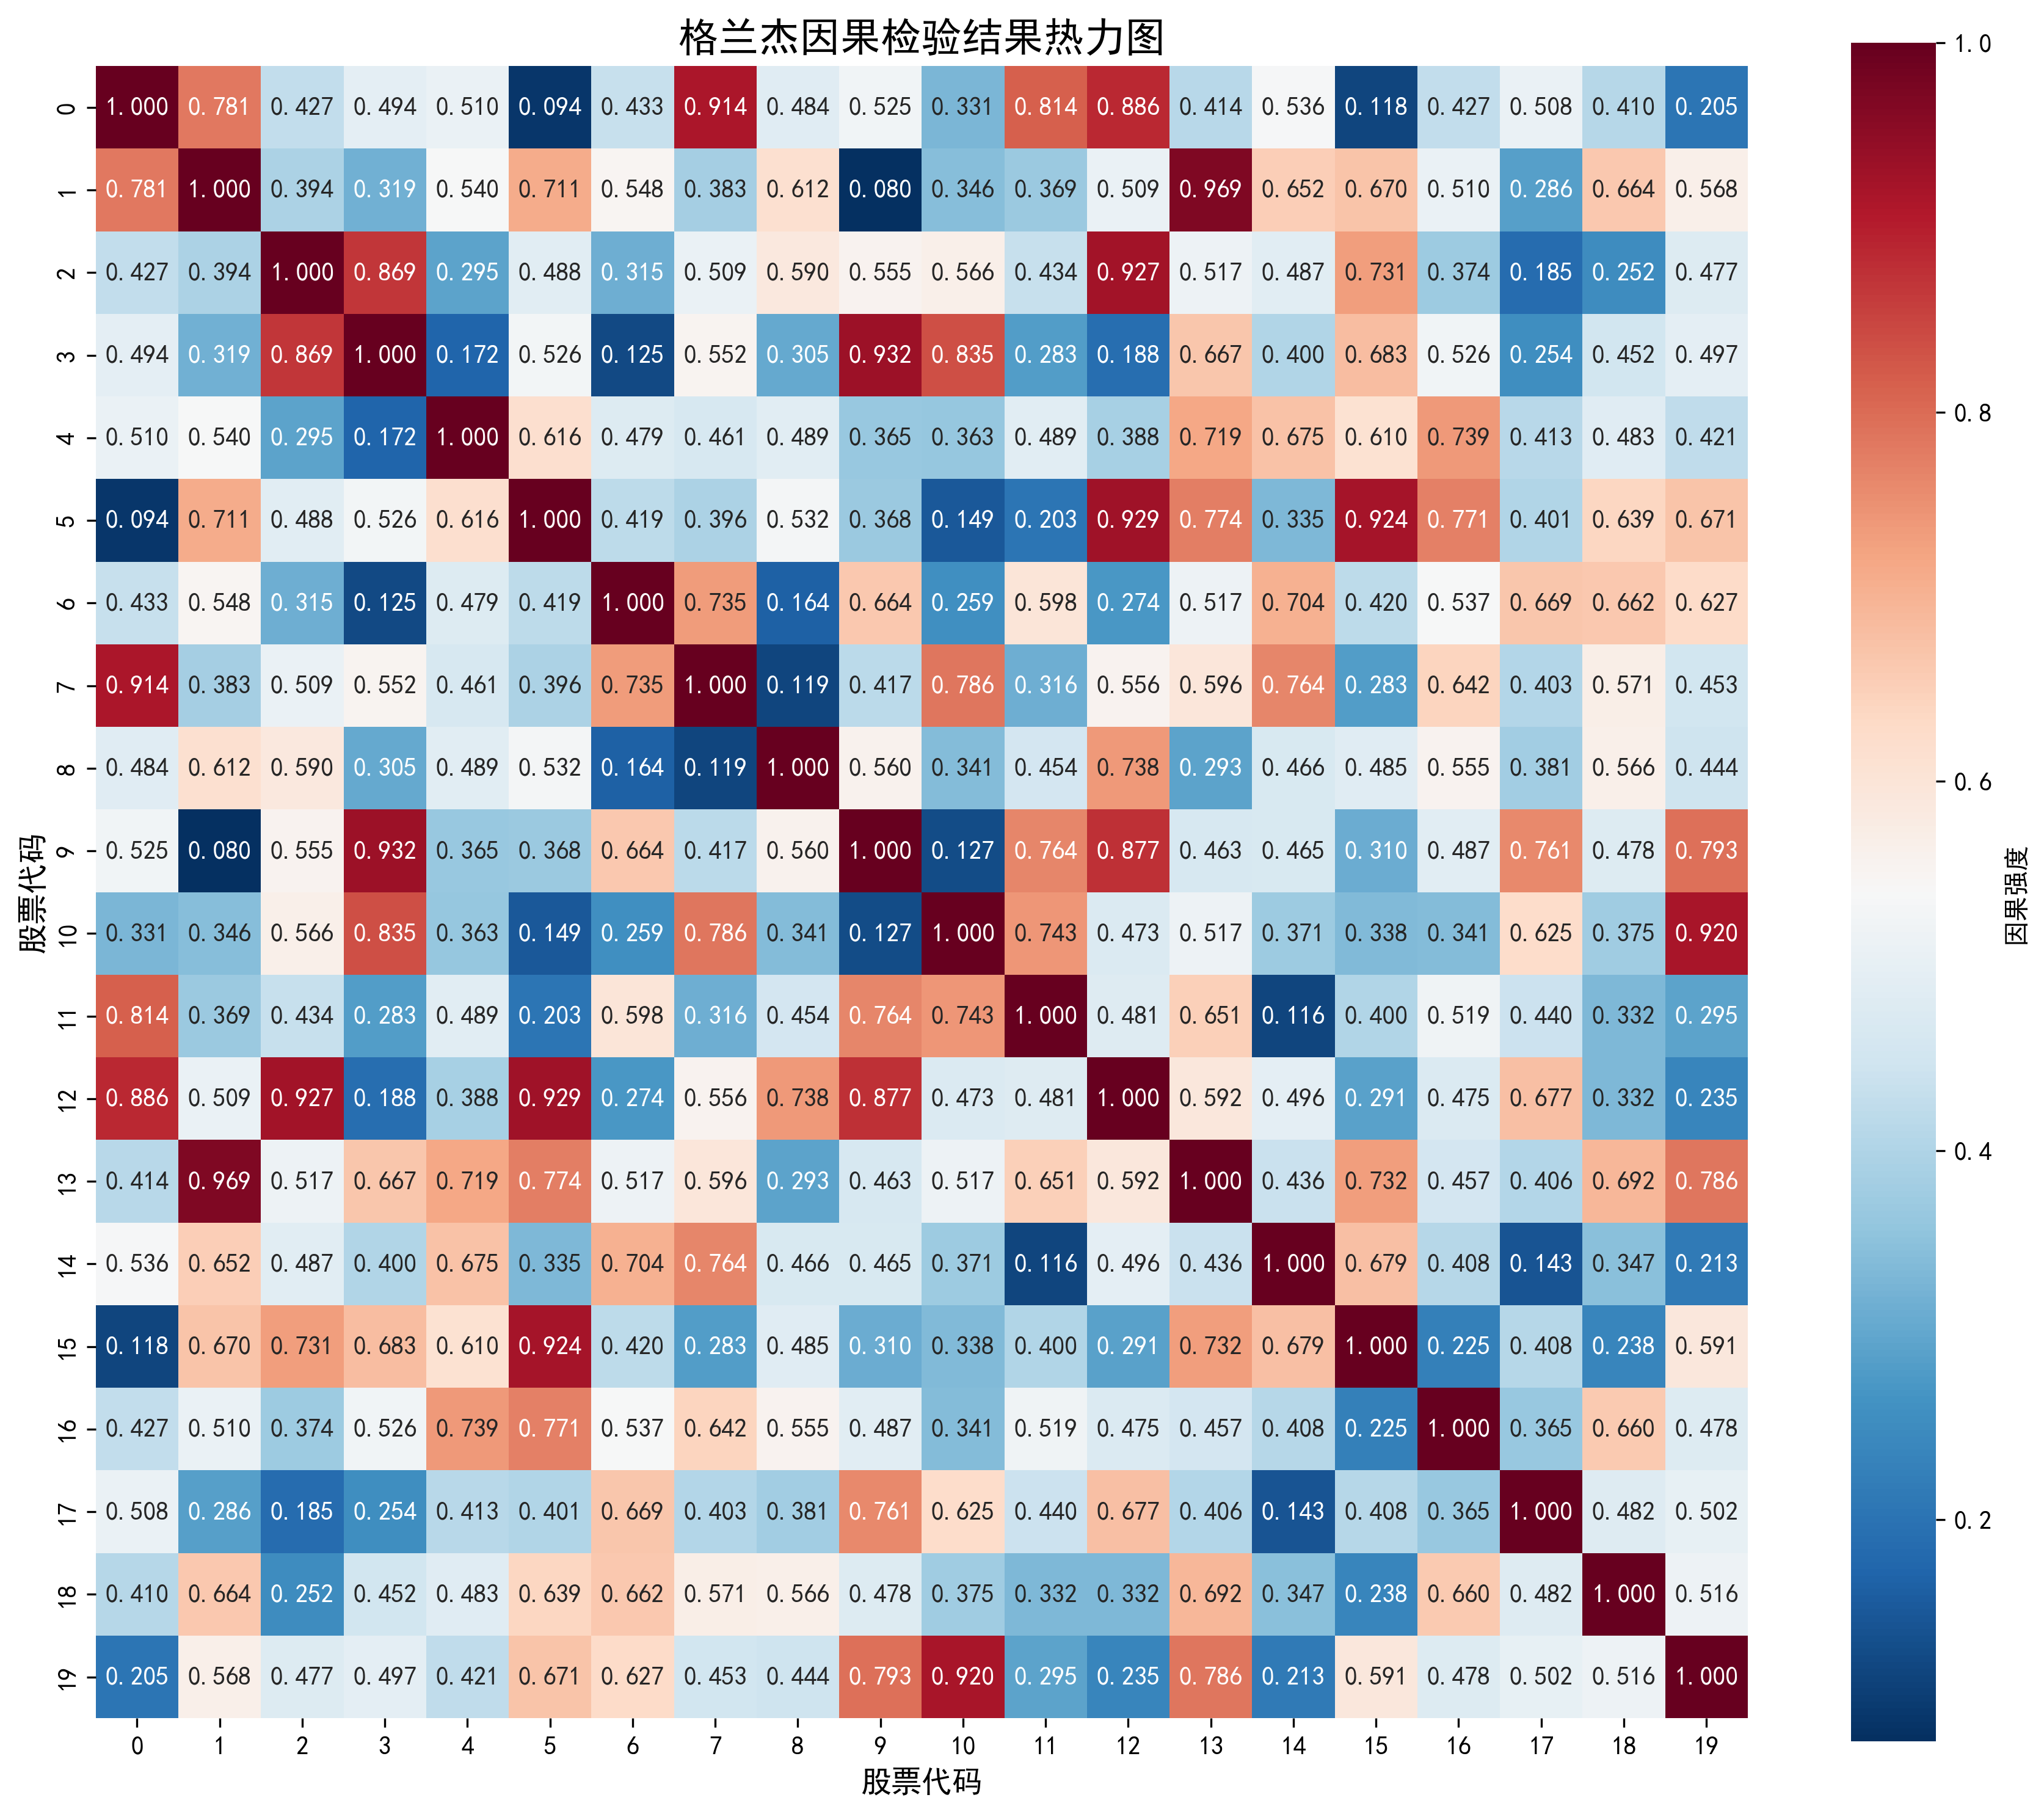
以下展示系统的两大核心:整体架构设计与典型分析结果(因果关系热力图)。点击图片可放大查看细节。架构图概述了从数据预处理、CPU 并行计算到 GPU(CuPy)加速的完整流水线,并以模块化方式组织:数据处理、并行计算、GPU 加速、结果分析与可视化。系统通过任务分解与负载均衡支撑大规模矩阵运算。热力图展示了样本股票之间的因果强度矩阵:主对角线为自身影响;红色区块表示显著正向影响,蓝色区块表示弱或负向影响。该结果可用于构建因果网络、择时与组合层面的风险传导识别。